


HIỂU MỘT DOANH NGHIỆP TRƯỚC KHI HẠCH TOÁN
Bài viết dưới đây Kế toán hà nội xin chia sẻ bài viết HIỂU MỘT DOANH NGHIỆP TRƯỚC KHI HẠCH TOÁN. Các bạn hãy cùng tham khảo thêm nhé.
DN bán gì – mua gì – tiền đi đâu – chứng từ phát sinh thế nào?
Một sai lầm rất phổ biến của kế toán mới là:
Cầm hóa đơn lên và nghĩ ngay: Nợ tài khoản nào? Có tài khoản nào?
Trong khi câu hỏi đầu tiên đáng lẽ phải là:
“Nghiệp vụ kinh tế thực tế phía sau chứng từ này là gì?”
Muốn làm kế toán tốt, trước khi hạch toán bất kỳ chứng từ nào, bạn phải hiểu doanh nghiệp mình đang làm kiếm tiền bằng cách nào, mua những gì để phục vụ hoạt động, tiền được thu – chi ra sao và mỗi giao dịch phát sinh những chứng từ gì.
Nói đơn giản:
Đừng học kế toán bằng tài khoản trước. Hãy học cách doanh nghiệp vận hành trước.
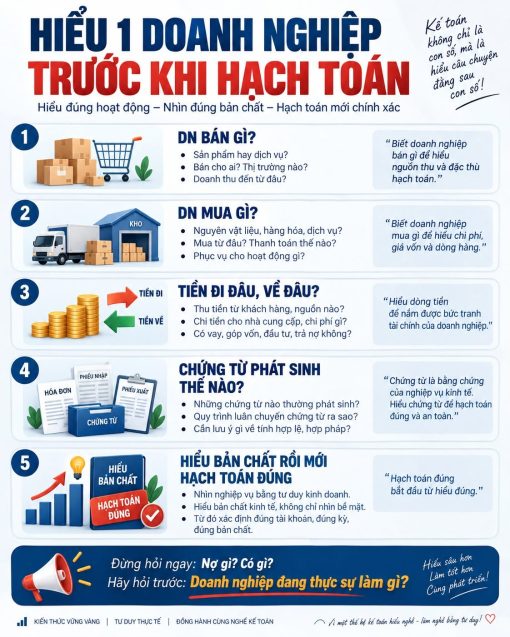
HIỂU MỘT DOANH NGHIỆP TRƯỚC KHI HẠCH TOÁN
1. Câu hỏi đầu tiên: DOANH NGHIỆP ĐANG BÁN GÌ?
Khi bước vào một doanh nghiệp mới, việc đầu tiên kế toán cần tìm hiểu không phải là phần mềm kế toán.
Hãy hỏi:
Công ty đang bán sản phẩm hay cung cấp dịch vụ gì?
Ví dụ:
Công ty thương mại: mua hàng về rồi bán lại.
Công ty sản xuất: mua nguyên vật liệu → sản xuất → tạo thành phẩm → bán.
Công ty xây dựng: nhận công trình → mua vật tư → thuê nhân công → thi công → nghiệm thu.
Công ty vận tải: nhận đơn vận chuyển → điều xe → phát sinh dầu, phí đường bộ, lương tài xế → xuất hóa đơn cước.
Công ty dịch vụ: bán sức lao động, chuyên môn hoặc dịch vụ cho khách hàng.
Chỉ cần xác định được doanh nghiệp kiếm tiền từ đâu, bạn đã hiểu được một phần rất lớn hệ thống kế toán của doanh nghiệp đó.
Ví dụ:
Công ty bán hàng hóa.
Một nghiệp vụ bán hàng có thể kéo theo cả chuỗi:
Đơn đặt hàng → hợp đồng → phiếu xuất kho → biên bản giao nhận → hóa đơn → ghi nhận doanh thu → theo dõi công nợ → khách thanh toán → đối chiếu ngân hàng.
Nếu kế toán chỉ nhìn vào hóa đơn bán ra và hạch toán:
Nợ 131 / Có 511, 3331
thì mới chỉ làm được một phần rất nhỏ.
Người làm kế toán thực tế phải hiểu toàn bộ câu chuyện phía sau con số đó.
2. Câu hỏi thứ hai: DOANH NGHIỆP PHẢI MUA GÌ ĐỂ TẠO RA DOANH THU?
Sau khi biết doanh nghiệp bán gì, hãy tìm hiểu:
Để tạo ra doanh thu đó, doanh nghiệp phải mua những gì?
Ví dụ công ty thương mại có thể mua:
hàng hóa;
bao bì;
dịch vụ vận chuyển;
thuê kho;
điện nước;
văn phòng phẩm;
phần mềm;
quảng cáo;
dịch vụ kế toán;
tài sản, công cụ dụng cụ.
Công ty sản xuất còn có:
nguyên vật liệu;
vật tư phụ;
máy móc;
nhân công;
điện sản xuất;
chi phí nhà xưởng.
Công ty vận tải lại có:
dầu;
phí cầu đường;
sửa chữa xe;
lốp xe;
phụ tùng;
lương tài xế;
bảo hiểm xe;
khấu hao phương tiện.
Đây chính là lý do cùng một hóa đơn nhưng ở hai doanh nghiệp khác nhau có thể được xử lý kế toán khác nhau.
Ví dụ:
Một bộ máy tính 20 triệu đồng.
Nếu công ty mua để nhân viên sử dụng lâu dài, kế toán phải xem đây là tài sản, công cụ dụng cụ hay chi phí.
Nhưng nếu công ty kinh doanh máy tính và mua để bán lại, nó lại là hàng hóa.
Vì vậy:
Không thể hạch toán đúng nếu không hiểu mục đích của giao dịch.
3. Câu hỏi thứ ba: TIỀN CỦA DOANH NGHIỆP ĐI ĐÂU?
Kế toán mới cần hình dung doanh nghiệp như một hệ thống dòng tiền.
Tiền thường đi theo hai chiều:
Tiền đi vào
Có thể từ:
khách hàng thanh toán;
chủ sở hữu góp vốn;
vay ngân hàng;
vay cá nhân;
thu hồi tạm ứng;
hoàn tiền từ nhà cung cấp;
các khoản thu khác.
Tiền đi ra
Có thể dùng để:
trả nhà cung cấp;
trả lương;
nộp BHXH;
nộp thuế;
mua hàng;
mua tài sản;
trả tiền thuê nhà;
quảng cáo;
công tác phí;
tạm ứng;
trả nợ vay.
Kế toán phải luôn đặt câu hỏi:
Khoản tiền này từ đâu đến?
và
Khoản tiền này đi đâu?
Ví dụ thấy ngân hàng báo Có:
100.000.000 đồng
Đừng vội hạch toán:
Nợ 112 / Có 511
Bởi tiền vào tài khoản chưa chắc đã là doanh thu.
100 triệu đó có thể là:
khách hàng trả tiền hàng;
khách hàng ứng trước;
chủ doanh nghiệp chuyển tiền vào;
khoản vay;
hoàn ứng;
nhà cung cấp hoàn tiền.
Muốn hạch toán đúng phải xác định được bản chất giao dịch.
Đó chính là tư duy kế toán.
4. ĐỪNG NHÌN MỘT CHỨNG TỪ RIÊNG LẺ
Người mới thường thấy một hóa đơn là xử lý ngay hóa đơn đó.
Nhưng trong thực tế, một nghiệp vụ thường có một bộ hồ sơ đi cùng nhau.
Ví dụ doanh nghiệp mua hàng.
Không nên chỉ có:
Hóa đơn đầu vào.
Mà tùy giao dịch có thể gồm:
Đề nghị mua hàng → báo giá → đơn đặt hàng → hợp đồng → phiếu nhập kho → biên bản giao nhận → hóa đơn → đề nghị thanh toán → chứng từ chuyển khoản.
Kế toán cần tập thói quen:
Một giao dịch = một bộ chứng từ.
Chứ không phải:
Một hóa đơn = một nghiệp vụ hoàn chỉnh.
5. HÃY HỌC CÁCH VẼ DÒNG CHẢY CỦA MỘT NGHIỆP VỤ
Ví dụ công ty thương mại mua 100 sản phẩm về bán.
Bước 1: Đặt hàng
Doanh nghiệp gửi đơn đặt hàng cho nhà cung cấp.
Bước 2: Nhận hàng
Hàng được giao về kho.
Phát sinh:
phiếu nhập kho;
biên bản giao nhận;
chứng từ vận chuyển nếu có.
Bước 3: Nhận hóa đơn
Kế toán kiểm tra:
tên công ty;
mã số thuế;
tên hàng;
số lượng;
đơn giá;
thuế suất;
tổng tiền.
Bước 4: Ghi nhận công nợ
Nếu chưa thanh toán:
Nợ 156
Nợ 1331
Có 331
Bước 5: Thanh toán
Khi chuyển khoản cho nhà cung cấp:
Nợ 331
Có 112
Như vậy, thay vì chỉ nhớ:
Mua hàng → Nợ 156/Có 331
kế toán mới nên hiểu:
Có một dòng hàng đi vào kho và một dòng tiền sẽ đi ra khỏi doanh nghiệp.
Khi hiểu bản chất, định khoản sẽ dễ hơn rất nhiều.
6. BÁN HÀNG CŨNG PHẢI NHÌN THEO DÒNG CHẢY
Ví dụ doanh nghiệp bán hàng cho khách.
Quy trình có thể là:
Khách đặt hàng
↓
Xác nhận đơn hàng
↓
Xuất kho
↓
Giao hàng
↓
Xuất hóa đơn
↓
Ghi nhận doanh thu
↓
Theo dõi công nợ
↓
Khách chuyển tiền
↓
Đối chiếu công nợ
Lúc này kế toán mới hiểu được vì sao có nhiều tài khoản cùng xuất hiện:
156 → 632 → 511 → 131 → 112
Đó không phải những tài khoản rời rạc.
Đó là một câu chuyện kinh doanh hoàn chỉnh.
Hàng hóa:
156 → 632
Doanh thu:
511
Khách còn nợ:
131
Khách trả tiền:
112
Khi nhìn được dòng chảy này, kế toán sẽ không còn học định khoản theo kiểu học thuộc lòng.
7. 5 CÂU HỎI PHẢI HỎI TRƯỚC MỌI NGHIỆP VỤ
Kế toán mới có thể tập cho mình thói quen rất đơn giản.
Trước mỗi chứng từ, hãy hỏi đủ 5 câu:
- Nghiệp vụ thực tế là gì?
Mua hàng, bán hàng, trả lương, vay tiền, mua tài sản hay tạm ứng?
- Ai đang giao dịch với doanh nghiệp?
Khách hàng, nhà cung cấp, nhân viên, ngân hàng hay chủ doanh nghiệp?
- Tài sản – tiền – công nợ đang tăng hay giảm?
Đây chính là nền tảng để xác định Nợ – Có.
- Chứng từ nào chứng minh giao dịch?
Hợp đồng? Hóa đơn? Phiếu nhập? Biên bản nghiệm thu? Sao kê?
- Sau khi hạch toán phải đối chiếu với đâu?
Ngân hàng, kho, công nợ, hóa đơn hay bảng lương?
Nếu trả lời được 5 câu này, phần định khoản phía sau thường không còn quá khó.
8. KẾ TOÁN KHÔNG CHỈ LÀ NHẬP SỐ VÀO PHẦN MỀM
Phần mềm chỉ làm đúng những gì kế toán nhập vào.
Nếu bạn hiểu sai nghiệp vụ thì phần mềm vẫn cho ra một báo cáo… sai rất đẹp.
Vì vậy người làm kế toán cần hiểu ít nhất bốn tầng:
Tầng 1: Hoạt động thực tế
Doanh nghiệp đang làm gì?
Tầng 2: Chứng từ
Giao dịch đó được chứng minh bằng giấy tờ gì?
Tầng 3: Kế toán
Giao dịch ảnh hưởng tài khoản nào?
Tầng 4: Thuế
Giao dịch đó ảnh hưởng VAT, TNDN, TNCN hay nghĩa vụ nào khác?
Đây mới là cách học kế toán thực chiến.
9. NGÀY ĐẦU VÀO MỘT CÔNG TY, HÃY TÌM HIỂU 10 ĐIỀU NÀY
Kế toán mới nên ghi ra giấy:
Công ty kinh doanh ngành nghề gì?
Nguồn doanh thu chính là gì?
Khách hàng chủ yếu là ai?
Công ty thường mua những gì?
Nhà cung cấp chính là ai?
Hàng hóa có nhập – xuất kho không?
Công ty thu tiền chủ yếu bằng tiền mặt hay ngân hàng?
Chi phí lớn nhất của công ty là gì?
Quy trình mua hàng – bán hàng đang thực hiện thế nào?
Ai chịu trách nhiệm cung cấp chứng từ cho kế toán?
Chỉ cần trả lời được 10 câu này, bạn đã hiểu rất nhiều về doanh nghiệp mình đang làm.
10. KẾ TOÁN GIỎI LÀ NGƯỜI NHÌN ĐƯỢC “CÂU CHUYỆN PHÍA SAU CON SỐ”
Một người mới có thể nhìn thấy:
Nợ 331: 500 triệu.
Một kế toán có kinh nghiệm sẽ nghĩ:
Đây là khoản trả trước cho nhà cung cấp?
Vì sao trả trước nhiều như vậy?
Hàng đã về chưa?
Hóa đơn đã có chưa?
Có khoản nào treo lâu không?
Có đang hạch toán sai đối tượng công nợ không?
Người mới nhìn thấy:
Có 131: 300 triệu.
Người có kinh nghiệm sẽ hỏi:
Đây có phải khách hàng ứng trước không?
Hàng đã giao chưa?
Hóa đơn đã xuất chưa?
Khi nào phải ghi nhận doanh thu?
Sự khác biệt không nằm ở việc thuộc nhiều tài khoản hơn.
Sự khác biệt nằm ở khả năng đọc được câu chuyện kinh tế phía sau số liệu kế toán.
CÔNG THỨC HỌC KẾ TOÁN CHO NGƯỜI MỚI
Hãy nhớ công thức:
HOẠT ĐỘNG THỰC TẾ
→ CHỨNG TỪ
→ DÒNG TIỀN
→ CÔNG NỢ/HÀNG HÓA
→ HẠCH TOÁN
→ THUẾ
→ ĐỐI CHIẾU
Đừng đi ngược lại bằng cách:
Học thuộc Nợ – Có trước rồi mới cố đoán nghiệp vụ.
Kế toán không phải nghề học thuộc lòng.
Kế toán là nghề hiểu bản chất – kiểm tra chứng từ – theo dõi dòng tiền – kiểm soát số liệu.
Nếu bạn mới bước vào nghề, hãy nhớ một câu:
Trước khi hỏi “hạch toán tài khoản nào?”, hãy hỏi “doanh nghiệp đang thực sự làm gì?”.
Khi hiểu được điều đó, việc học kế toán sẽ dễ hơn rất nhiều.
>>Xem thêm: “SOÁT XÉT SỔ SÁCH KẾ TOÁN CUỐI THÁNG: 15 ĐIỂM PHẢI KIỂM TRA TRƯỚC KHI CHỐT SỐ LIỆU”
Trên đây là bài viết HIỂU MỘT DOANH NGHIỆP TRƯỚC KHI HẠCH TOÁN mà Ketoanhn.org tổng hợp được hi vọng giúp ích được bạn trong công việc.
Nếu có bất kỳ thắc mắc liên quan cần giải đáp bạn vui lòng liên hệ với chúng tôi để được hỗ trợ. Tổng đài hỗ trợ tư vấn miễn phí: 1900 6246
Ketoanhn.org chúc bạn làm tốt công việc
Kết nối với chúng tôi: https://www.facebook.com/ketoanhn.org/
Nếu bạn muốn học thực tế trải nghiệm va vất cùng kế toán trưởng giàu kinh nghiệm cần trên tay bộ chứng từ bao gồm: hóa đơn đỏ, phiếu thu chi, nhập xuất…của doanh nghiệp đang hoạt động có thể lựa chọn một lớp học kế toán thực hành của Trung tâm kế toán Hà Nội là đơn vị được thành lập từ năm 2005 đi đầu trong lĩnh vực đào tạo kế toán thực hành trên chứng từ hóa đơn đỏ hiện có 39 cơ sở học trên toàn quốc, 6 cơ sở học tại Hà Nội. Hàng tháng trung tâm vẫn đào tạo cho hơn 1000 học viên trên toàn quốc.
Chi tiết liên hệ Hotline: 0974 975 029 (Mr Quân)




