


CỤC THUẾ BAN HÀNH QUY TRÌNH KIỂM TRA THUẾ – DOANH NGHIỆP CẦN BIẾT GÌ KHI ĐOÀN KIỂM TRA XUỐNG LÀM VIỆC?
Bài viết dưới đây Kế toán hà nội xin chia sẻ bài viết CỤC THUẾ BAN HÀNH QUY TRÌNH KIỂM TRA THUẾ – DOANH NGHIỆP CẦN BIẾT GÌ KHI ĐOÀN KIỂM TRA XUỐNG LÀM VIỆC?. Các bạn hãy cùng tham khảo thêm nhé.
Ngày 14/08/2026, Cục Thuế ban hành Quyết định số 1161/QĐ-CT về Quy trình kiểm tra thuế. Một trong những nội dung đáng chú ý là quy trình, thời hạn và cách thức làm việc khi kiểm tra thuế tại trụ sở người nộp thuế.
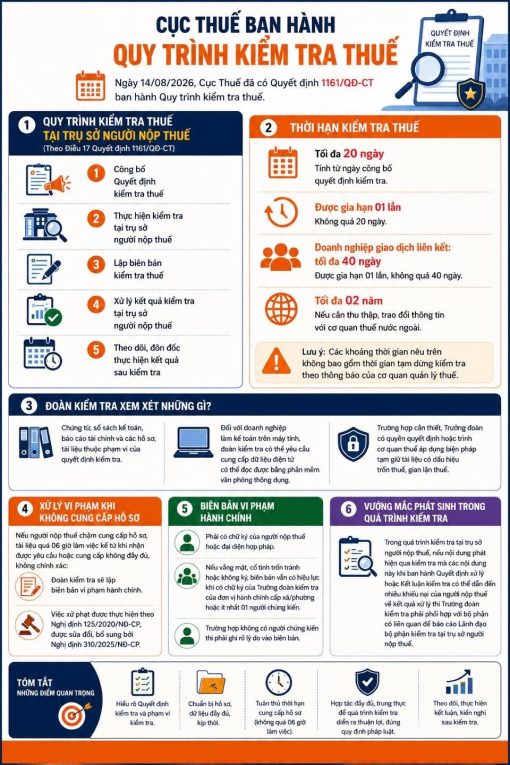
CỤC THUẾ BAN HÀNH QUY TRÌNH KIỂM TRA THUẾ – DOANH NGHIỆP CẦN BIẾT GÌ KHI ĐOÀN KIỂM TRA XUỐNG LÀM VIỆC?
1. QUY TRÌNH KIỂM TRA TẠI DOANH NGHIỆP GỒM 5 BƯỚC
Theo nội dung trong tài liệu:
- Bước 1: Công bố Quyết định kiểm tra thuế.
- Bước 2: Thực hiện kiểm tra tại trụ sở người nộp thuế.
- Bước 3: Lập biên bản kiểm tra thuế.
- Bước 4: Xử lý kết quả kiểm tra tại trụ sở người nộp thuế.
- Bước 5: Theo dõi, đôn đốc thực hiện kết quả sau kiểm tra.
Như vậy, kiểm tra thuế không kết thúc ở thời điểm đoàn kiểm tra rời doanh nghiệp. Kết quả sau kiểm tra và việc doanh nghiệp thực hiện các nghĩa vụ được xác định vẫn tiếp tục được theo dõi.
2. KIỂM TRA THUẾ KÉO DÀI BAO LÂU?
Thời hạn kiểm tra thông thường:
Tối đa 20 ngày, tính từ ngày công bố quyết định kiểm tra.
Trường hợp cần thiết có thể gia hạn 01 lần, thời gian gia hạn không quá 20 ngày.
Đối với doanh nghiệp có giao dịch liên kết, thời hạn kiểm tra có thể lên tới 40 ngày và được gia hạn 01 lần, không quá 40 ngày.
Đặc biệt, trường hợp cần thu thập, trao đổi thông tin với cơ quan thuế nước ngoài, thời hạn có thể kéo dài tối đa 02 năm.
Các khoảng thời gian trên không bao gồm thời gian tạm dừng kiểm tra theo thông báo của cơ quan quản lý thuế.
3. ĐOÀN KIỂM TRA SẼ KIỂM TRA NHỮNG GÌ?
Đoàn kiểm tra xem xét:
- Chứng từ;
- Sổ sách kế toán;
- Báo cáo tài chính;
- Các hồ sơ, tài liệu thuộc phạm vi của quyết định kiểm tra.
Một điểm kế toán cần đặc biệt chú ý:
Nếu doanh nghiệp thực hiện kế toán trên máy tính, đoàn kiểm tra có thể yêu cầu cung cấp dữ liệu điện tử có thể đọc được bằng phần mềm văn phòng thông dụng, thay vì chỉ cung cấp hồ sơ giấy.
Vì vậy, trước khi kiểm tra, doanh nghiệp không nên chỉ rà lại chứng từ bản cứng mà cần kiểm tra sự thống nhất giữa dữ liệu kế toán – hóa đơn – tờ khai – báo cáo tài chính – hồ sơ điện tử.
4. CHẬM CUNG CẤP HỒ SƠ QUÁ 06 GIỜ LÀM VIỆC – CẨN THẬN RỦI RO LẬP BIÊN BẢN
Theo nội dung hướng dẫn trong ảnh, nếu người nộp thuế:
- Chậm cung cấp hồ sơ, tài liệu quá 06 giờ làm việc kể từ khi nhận yêu cầu; hoặc
- Cung cấp hồ sơ, tài liệu không đầy đủ, không chính xác;
thì đoàn kiểm tra sẽ lập biên bản vi phạm hành chính.
Đây là chi tiết doanh nghiệp cần đặc biệt lưu ý. Khi đã có quyết định kiểm tra, việc chuẩn bị và cung cấp hồ sơ không nên để đến lúc đoàn yêu cầu mới bắt đầu tìm kiếm.
5. TRƯỜNG HỢP CÓ DẤU HIỆU TRỐN THUẾ, GIAN LẬN THUẾ
Trong trường hợp cần thiết, nếu tài liệu có dấu hiệu liên quan đến trốn thuế, gian lận thuế, Trưởng đoàn kiểm tra có thể quyết định hoặc trình cơ quan thuế có thẩm quyền áp dụng biện pháp tạm giữ tài liệu theo quy định.
Đây là lý do doanh nghiệp nên chủ động rà soát những khoản có rủi ro cao trước khi cơ quan thuế xuống kiểm tra, thay vì chờ đến khi phát sinh yêu cầu giải trình.
6. BIÊN BẢN VI PHẠM KHÔNG PHẢI CỨ DOANH NGHIỆP KHÔNG KÝ LÀ “VÔ HIỆU”
Biên bản thông thường phải có chữ ký của người nộp thuế hoặc đại diện hợp pháp.
Tuy nhiên, theo nội dung trong tài liệu, nếu người nộp thuế vắng mặt, cố tình trốn tránh hoặc không ký, biên bản vẫn có thể có hiệu lực khi đáp ứng điều kiện về xác nhận/chứng kiến theo quy định.
Vì vậy, việc né tránh ký biên bản không phải là cách để vô hiệu hóa kết quả làm việc với đoàn kiểm tra.
KẾ TOÁN HÀ NỘI GROUP KHUYẾN NGHỊ
Khi nhận Quyết định kiểm tra thuế, doanh nghiệp nên rà soát ngay theo chuỗi:
Quyết định kiểm tra → phạm vi kiểm tra → sổ kế toán → hóa đơn → tờ khai thuế → BCTC → ngân hàng → hợp đồng → hồ sơ giải trình.
Đặc biệt, cần chuẩn bị dữ liệu điện tử và phân công người có trách nhiệm làm việc với đoàn kiểm tra để hồ sơ được cung cấp đúng – đủ – thống nhất – đúng thời hạn.
Đừng đợi đến khi đoàn kiểm tra yêu cầu mới bắt đầu “dọn sổ”. Những chênh lệch giữa kế toán – hóa đơn – kê khai thuế – dòng tiền thường chính là nơi rủi ro xuất hiện đầu tiên.
Căn cứ nội dung: Quyết định số 1161/QĐ-CT ngày 14/08/2026 của Cục Thuế về Quy trình kiểm tra thuế.
>>Xem thêm: MỘT ĐIỂM THAY ĐỔI RẤT ĐÁNG SUY NGẪM TRONG CHÍNH SÁCH THUẾ
Trên đây là bài viết CỤC THUẾ BAN HÀNH QUY TRÌNH KIỂM TRA THUẾ – DOANH NGHIỆP CẦN BIẾT GÌ KHI ĐOÀN KIỂM TRA XUỐNG LÀM VIỆC? mà Ketoanhn.org tổng hợp được hi vọng giúp ích được bạn trong công việc.
Nếu có bất kỳ thắc mắc liên quan cần giải đáp bạn vui lòng liên hệ với chúng tôi để được hỗ trợ. Tổng đài hỗ trợ tư vấn miễn phí: 1900 6246
Ketoanhn.org chúc bạn làm tốt công việc
Kết nối với chúng tôi: https://www.facebook.com/ketoanhn.org/
Nếu bạn muốn học thực tế trải nghiệm va vất cùng kế toán trưởng giàu kinh nghiệm cần trên tay bộ chứng từ bao gồm: hóa đơn đỏ, phiếu thu chi, nhập xuất…của doanh nghiệp đang hoạt động có thể lựa chọn một lớp học kế toán thực hành của Trung tâm kế toán Hà Nội là đơn vị được thành lập từ năm 2005 đi đầu trong lĩnh vực đào tạo kế toán thực hành trên chứng từ hóa đơn đỏ hiện có 39 cơ sở học trên toàn quốc, 6 cơ sở học tại Hà Nội. Hàng tháng trung tâm vẫn đào tạo cho hơn 1000 học viên trên toàn quốc.
Chi tiết liên hệ Hotline: 0974 975 029 (Mr Quân)




