


THÁNG 10 TRẢ CẢ LƯƠNG THÁNG 7–10 THÌ TÍNH THUẾ TNCN NHƯ THẾ NÀO?
Bài viết dưới đây Kế toán hà nội xin chia sẻ bài viết THÁNG 10 TRẢ CẢ LƯƠNG THÁNG 7–10 THÌ TÍNH THUẾ TNCN NHƯ THẾ NÀO?. Các bạn hãy cùng tham khảo thêm nhé.
Đây là tình huống khá nhiều doanh nghiệp gặp phải khi khó khăn về dòng tiền: lương các tháng 7, 8, 9 và tháng 10 được thanh toán cùng một lần vào cuối tháng 10.
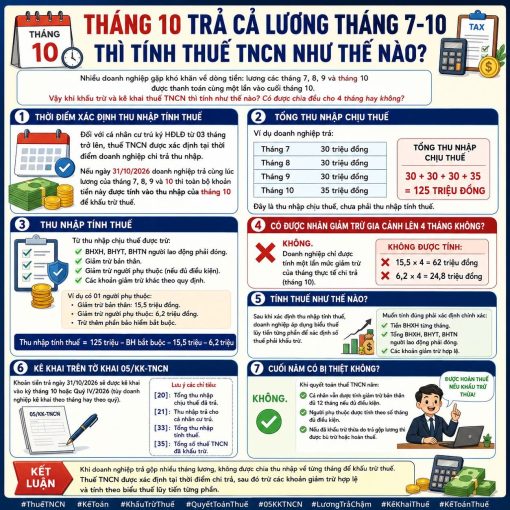
THÁNG 10 TRẢ CẢ LƯƠNG THÁNG 7–10 THÌ TÍNH THUẾ TNCN NHƯ THẾ NÀO?
Vậy khi khấu trừ và kê khai thuế TNCN thì tính như thế nào? Có được chia đều cho 4 tháng hay không?
>>Xem thêm: MẸO GHI NHỚ TÀI KHOẢN và NHỮNG ĐIỀU CẦN ĐỂ TRỞ THÀNH KẾ TOÁN GIỎI
- Thời điểm xác định thu nhập tính thuế
Đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên, thuế TNCN được xác định tại thời điểm doanh nghiệp chi trả thu nhập.
Nếu ngày 31/10/2026 doanh nghiệp trả cùng lúc lương của tháng 7, 8, 9 và 10 thì toàn bộ khoản tiền này được tính vào thu nhập của tháng 10 để khấu trừ thuế.
- Tổng thu nhập chịu thuế
Ví dụ doanh nghiệp trả:
Tháng 7: 30 triệu đồng
Tháng 8: 30 triệu đồng
Tháng 9: 30 triệu đồng
Tháng 10: 35 triệu đồng
Tổng thu nhập chịu thuế:
30 + 30 + 30 + 35 = 125 triệu đồng
Đây là thu nhập chịu thuế, chưa phải thu nhập tính thuế.
- Thu nhập tính thuế
Từ thu nhập chịu thuế được trừ:
BHXH, BHYT, BHTN người lao động phải đóng.
Giảm trừ bản thân.
Giảm trừ người phụ thuộc (nếu đủ điều kiện).
Các khoản giảm trừ khác theo quy định.
Ví dụ có 01 người phụ thuộc:
Giảm trừ bản thân: 15,5 triệu đồng.
Giảm trừ người phụ thuộc: 6,2 triệu đồng.
Trừ thêm phần bảo hiểm bắt buộc.
Thu nhập tính thuế = 125 triệu − BH bắt buộc − 15,5 triệu − 6,2 triệu.
- Có được nhân giảm trừ gia cảnh lên 4 tháng không?
Không.
Doanh nghiệp chỉ được tính một lần mức giảm trừ của tháng thực tế chi trả (tháng 10).
Không được tính:
15,5 × 4 = 62 triệu đồng.
6,2 × 4 = 24,8 triệu đồng.
- Tính thuế như thế nào?
Sau khi xác định thu nhập tính thuế, doanh nghiệp áp dụng biểu thuế lũy tiến từng phần để xác định số thuế phải khấu trừ.
Muốn tính đúng phải xác định chính xác:
Tiền BHXH từng tháng.
Tổng BHXH, BHYT, BHTN người lao động phải đóng.
Các khoản giảm trừ hợp lệ.
- Kê khai trên tờ khai 05/KK-TNCN
Khoản tiền trả ngày 31/10/2026 sẽ được kê khai vào kỳ tháng 10 hoặc Quý IV/2026 (tùy doanh nghiệp kê khai theo tháng hay theo quý).
Lưu ý các chỉ tiêu:
[20]: Tổng thu nhập chịu thuế đã trả.
[21]: Thu nhập trả cho cá nhân cư trú.
[33]: Tổng thu nhập tính thuế.
[35]: Tổng số thuế TNCN đã khấu trừ.
- Cuối năm có bị thiệt không?
Không.
Khi quyết toán thuế TNCN năm:
Cá nhân vẫn được tính giảm trừ bản thân đủ 12 tháng nếu đủ điều kiện.
Người phụ thuộc được tính theo số tháng đủ điều kiện.
Nếu đã khấu trừ thừa do trả gộp lương thì được bù trừ hoặc hoàn thuế.
Kết luận: Khi doanh nghiệp trả gộp nhiều tháng lương, không được chia thu nhập về từng tháng để khấu trừ thuế. Thuế TNCN được xác định tại thời điểm chi trả, sau đó trừ các khoản giảm trừ hợp lệ và tính theo biểu thuế lũy tiến từng phần.
Trên đây là bài viết THÁNG 10 TRẢ CẢ LƯƠNG THÁNG 7–10 THÌ TÍNH THUẾ TNCN NHƯ THẾ NÀO? mà Ketoanhn.org tổng hợp được hi vọng giúp ích được bạn trong công việc.
Nếu có bất kỳ thắc mắc liên quan cần giải đáp bạn vui lòng liên hệ với chúng tôi để được hỗ trợ. Tổng đài hỗ trợ tư vấn miễn phí: 1900 6246
Ketoanhn.org chúc bạn làm tốt công việc
Kết nối với chúng tôi: https://www.facebook.com/ketoanhn.org/
Nếu bạn muốn học thực tế trải nghiệm va vất cùng kế toán trưởng giàu kinh nghiệm cần trên tay bộ chứng từ bao gồm: hóa đơn đỏ, phiếu thu chi, nhập xuất…của doanh nghiệp đang hoạt động có thể lựa chọn một lớp học kế toán thực hành của Trung tâm kế toán Hà Nội là đơn vị được thành lập từ năm 2005 đi đầu trong lĩnh vực đào tạo kế toán thực hành trên chứng từ hóa đơn đỏ hiện có 39 cơ sở học trên toàn quốc, 6 cơ sở học tại Hà Nội. Hàng tháng trung tâm vẫn đào tạo cho hơn 1000 học viên trên toàn quốc.
Chi tiết liên hệ Hotline: 0974 975 029 (Mr Quân)




