


HỘ KINH DOANH, CÁ NHÂN KINH DOANH: TẠM NỘP THUẾ TNCN THẾ NÀO TRONG THỜI GIAN CHỜ SỬA ĐỔI QUY ĐỊNH?
Bài viết dưới đây Kế toán hà nội xin chia sẻ bài viết HỘ KINH DOANH, CÁ NHÂN KINH DOANH: TẠM NỘP THUẾ TNCN THẾ NÀO TRONG THỜI GIAN CHỜ SỬA ĐỔI QUY ĐỊNH? Các bạn hãy cùng tham khảo thêm nhé.
Ngày 26/8/2026, Cục Thuế ban hành Công văn 6360/CT-PC hướng dẫn việc tạm nộp thuế thu nhập cá nhân (TNCN) đối với hộ kinh doanh, cá nhân kinh doanh.
Đây là nội dung rất đáng chú ý đối với những hộ, cá nhân kinh doanh đang thuộc diện tính thuế TNCN theo phương pháp:
Thu nhập tính thuế × Thuế suất
Trong thời gian chờ cấp có thẩm quyền xem xét, sửa đổi quy định về mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản, Cục Thuế hướng dẫn thực hiện tạm nộp theo phương pháp đơn giản.
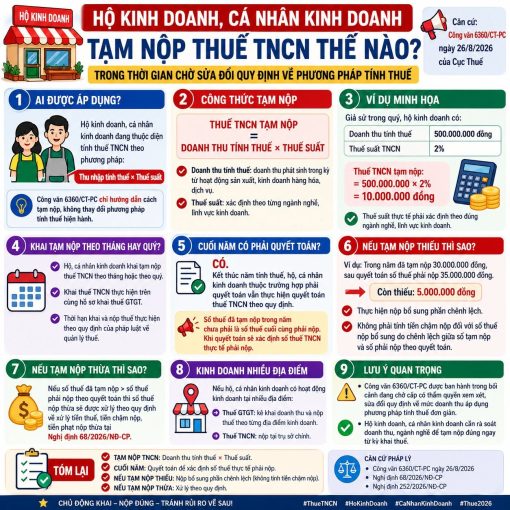
HỘ KINH DOANH, CÁ NHÂN KINH DOANH: TẠM NỘP THUẾ TNCN THẾ NÀO TRONG THỜI GIAN CHỜ SỬA ĐỔI QUY ĐỊNH?
Tham khảo thêm:
- PHÂN LOẠI NHÓM NGÀNH KHI KÊ KHAI THUẾ HỘ KINH DOANH THEO ĐÚNG QUY ĐỊNH
- Hộ Kinh Doanh vừa cho thuê nhà vừa cho thuê tài sản vừa kinh doanh thì tính thuế từ 01/07/2026 như thế nào
- 7 QUYỀN VÀ NGHĨA VỤ CỦA CHỦ HỘ KINH DOANH VÀ THÀNH VIÊN HỘ GIA ĐÌNH ĐĂNG KÝ HỘ KINH DOANH
- HỘ KINH DOANH: ĐỪNG NGHĨ CHỈ CẦN “LÀM ĐÚNG NGHĨA VỤ THUẾ” LÀ ĐỦ!
- NHỮNG THÔNG TIN HỘ KINH DOANH CẦN NẮM BẮT NĂM 2026
Căn cứ:
- Công văn 6360/CT-PC ngày 26/8/2026 của Cục Thuế
- Nghị định 68/2026/NĐ-CP
- Nghị định 252/2026/NĐ-CP
- TẠM NỘP THUẾ TNCN TÍNH NHƯ THẾ NÀO?
Công thức tạm nộp được hướng dẫn:
THUẾ TNCN TẠM NỘP = DOANH THU TÍNH THUẾ × THUẾ SUẤT
Trong đó:
Doanh thu tính thuế là doanh thu phát sinh trong kỳ từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.
Thuế suất được xác định theo từng ngành nghề, lĩnh vực kinh doanh theo quy định.
Như vậy, khi tạm nộp, hộ kinh doanh có thể xác định số thuế theo doanh thu và thuế suất tương ứng, thay vì phải xác định ngay thu nhập tính thuế để tính số thuế TNCN tạm nộp.
- VÍ DỤ ĐỂ DỄ HÌNH DUNG
Giả sử trong quý, hộ kinh doanh có:
Doanh thu tính thuế: 500 triệu đồng
Thuế suất TNCN áp dụng cho hoạt động kinh doanh là 2%.
Thuế TNCN tạm nộp:
500.000.000 × 2% = 10.000.000 đồng
Hộ kinh doanh tạm nộp 10 triệu đồng theo hướng dẫn.
Lưu ý: Thuế suất thực tế phải xác định theo đúng ngành nghề, lĩnh vực kinh doanh của từng hộ, cá nhân.
- KHAI TẠM NỘP THEO THÁNG HAY QUÝ?
Theo hướng dẫn, hộ, cá nhân kinh doanh thuộc đối tượng nộp thuế TNCN theo phương pháp thu nhập tính thuế × thuế suất thực hiện khai tạm nộp thuế TNCN:
Theo tháng hoặc theo quý
Việc khai thuế TNCN được thực hiện trên cùng hồ sơ khai thuế GTGT.
Thời hạn khai và nộp thuế thực hiện theo quy định của pháp luật về quản lý thuế.
- CUỐI NĂM CÓ PHẢI QUYẾT TOÁN LẠI KHÔNG?
CÓ.
Kết thúc năm tính thuế, hộ, cá nhân kinh doanh thuộc trường hợp phải quyết toán vẫn thực hiện quyết toán thuế TNCN theo quy định.
Đây là điểm rất quan trọng:
Số thuế đã tạm nộp trong năm chưa phải là số thuế cuối cùng phải nộp.
Khi quyết toán sẽ xác định số thuế TNCN thực tế phải nộp.
- NẾU TẠM NỘP THIẾU THÌ SAO?
Ví dụ:
Trong năm đã tạm nộp: 30 triệu đồng
Sau quyết toán, số thuế phải nộp: 35 triệu đồng
Còn thiếu: 5 triệu đồng
Hộ, cá nhân kinh doanh thực hiện nộp bổ sung phần chênh lệch.
Đáng chú ý: Theo hướng dẫn, đối với phần thuế TNCN nộp bổ sung do chênh lệch giữa số tạm nộp và số phải nộp theo quyết toán, không phải tính tiền chậm nộp đối với số thuế nộp bổ sung.
- NẾU TẠM NỘP THỪA THÌ SAO?
Ngược lại, nếu:
Số thuế đã tạm nộp > Số thuế phải nộp theo quyết toán
Số thuế nộp thừa sẽ được xử lý theo quy định về xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa tại Nghị định 68/2026/NĐ-CP.
- KINH DOANH NHIỀU ĐỊA ĐIỂM CẦN LƯU Ý
Nếu hộ, cá nhân kinh doanh có hoạt động kinh doanh tại nhiều địa điểm:
Thuế GTGT: kê khai doanh thu và nộp thuế theo từng địa điểm kinh doanh.
Thuế TNCN: nộp tại trụ sở chính.
Đây là nội dung rất dễ nhầm nếu hộ kinh doanh có nhiều cửa hàng, địa điểm kinh doanh.
- ĐIỂM QUAN TRỌNG NHẤT
Công văn 6360/CT-PC được ban hành trong bối cảnh đang chờ cấp có thẩm quyền xem xét sửa đổi quy định về mức doanh thu áp dụng phương pháp tính thuế đơn giản.
Vì vậy, hộ kinh doanh không nên hiểu rằng Công văn 6360/CT-PC đã thay đổi hẳn phương pháp tính thuế TNCN.
Nội dung chính của Công văn là:
Hướng dẫn cách tạm nộp
Giúp hộ, cá nhân kinh doanh chủ động thực hiện nghĩa vụ thuế
Trong thời gian chờ quy định về phương pháp tính thuế được xem xét, sửa đổi
TÓM LẠI:
TẠM NỘP TNCN:
Doanh thu tính thuế × Thuế suất
CUỐI NĂM:
Quyết toán để xác định số thuế thực tế phải nộp
Nếu tạm nộp thiếu:
Nộp bổ sung phần chênh lệch
Nếu tạm nộp thừa:
Xử lý số thuế nộp thừa theo quy định
Hộ kinh doanh, cá nhân kinh doanh nên rà soát lại doanh thu, ngành nghề và phương pháp tính thuế của mình để thực hiện tạm nộp đúng ngay từ kỳ khai thuế.
Trên đây là bài viết HỘ KINH DOANH, CÁ NHÂN KINH DOANH: TẠM NỘP THUẾ TNCN THẾ NÀO TRONG THỜI GIAN CHỜ SỬA ĐỔI QUY ĐỊNH? mà Ketoanhn.org tổng hợp được hi vọng giúp ích được bạn trong công việc.
Nếu có bất kỳ thắc mắc liên quan cần giải đáp bạn vui lòng liên hệ với chúng tôi để được hỗ trợ. Tổng đài hỗ trợ tư vấn miễn phí: 1900 6246
Ketoanhn.org chúc bạn làm tốt công việc
Kết nối với chúng tôi: https://www.facebook.com/ketoanhn.org/
Nếu bạn muốn học thực tế trải nghiệm va vất cùng kế toán trưởng giàu kinh nghiệm cần trên tay bộ chứng từ bao gồm: hóa đơn đỏ, phiếu thu chi, nhập xuất…của doanh nghiệp đang hoạt động có thể lựa chọn một lớp học kế toán thực hành của Trung tâm kế toán Hà Nội là đơn vị được thành lập từ năm 2005 đi đầu trong lĩnh vực đào tạo kế toán thực hành trên chứng từ hóa đơn đỏ hiện có 39 cơ sở học trên toàn quốc, 6 cơ sở học tại Hà Nội. Hàng tháng trung tâm vẫn đào tạo cho hơn 1000 học viên trên toàn quốc.
Chi tiết liên hệ Hotline: 0974 975 029 (Mr Quân)




