


TÀI KHOẢN 621 – 622 – 627: LIỆU CHI PHÍ SẢN XUẤT NÀO CŨNG GIỐNG NHAU?
Bài viết dưới đây Kế toán hà nội xin chia sẻ bài viết TÀI KHOẢN 621 – 622 – 627: LIỆU CHI PHÍ SẢN XUẤT NÀO CŨNG GIỐNG NHAU?. Các bạn hãy cùng tham khảo thêm nhé.
Chỉ cần hạch toán nhầm một tài khoản, giá thành sản phẩm của doanh nghiệp có thể sai lệch hoàn toàn từ gốc. Đây là bộ 3 tài khoản khiến nhiều kế toán mới lúng túng, bởi chúng đều thuộc nhóm chi phí sản xuất nhưng bản chất lại khác biệt.
Tham khảo thêm: VÌ SAO KHÔNG NÊN VỘI ĐƯA HÓA ĐƠN ĐIỀU CHỈNH VÀO [37]/[38]?
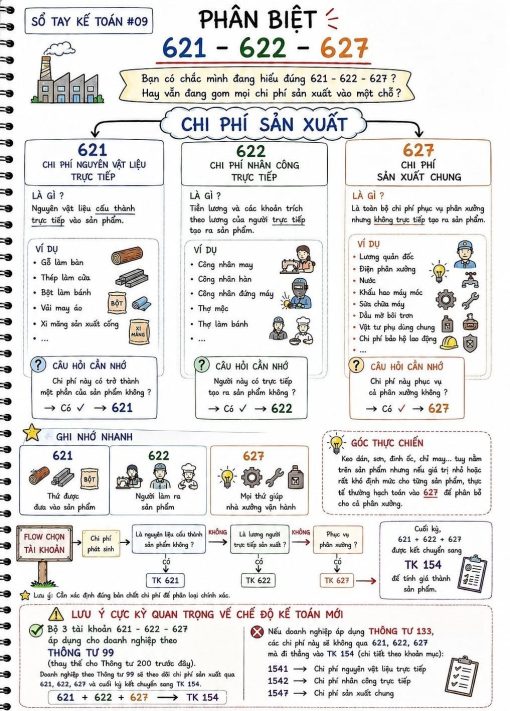
Để phân biệt chính xác, đừng chỉ nhìn vào tên gọi. Hãy tập trung vào vai trò của chi phí đó trong quá trình tạo ra sản phẩm:
TK 621 – Chi phí nguyên vật liệu trực tiếp
Bản chất: Là vật liệu cấu thành trực tiếp nên sản phẩm. Khi thành phẩm hoàn thiện, bạn vẫn có thể nhìn thấy hoặc xác định được phần vật liệu này (VD: Gỗ làm bàn, vải may áo, thép làm cửa…).
Câu hỏi chốt: “Chi phí này có trở thành một phần của sản phẩm không?” ➔ Nếu CÓ: Hạch toán 621.
TK 622 – Chi phí nhân công trực tiếp
Bản chất: Là tiền lương và các khoản trích theo lương của người trực tiếp tham gia sản xuất (VD: Công nhân may, thợ hàn, thợ làm bánh, người đứng máy…).
Câu hỏi chốt: “Người này có trực tiếp làm ra sản phẩm không?” ➔ Nếu CÓ: Hạch toán 622. (Lưu ý: Lương Quản đốc xưởng KHÔNG đưa vào 622 vì họ làm công tác quản lý, không trực tiếp sản xuất).
TK 627 – Chi phí sản xuất chung
Bản chất: Toàn bộ chi phí phục vụ hoạt động chung của phân xưởng, không trực tiếp cấu thành một sản phẩm cụ thể (VD: Điện nước phân xưởng, khấu hao máy móc, lương quản đốc, dầu mỡ bôi trơn…).
Câu hỏi chốt: “Chi phí này phục vụ chung cho cả phân xưởng vận hành đúng không?” ➔ Nếu CÓ: Hạch toán 627.
KINH NGHIỆM THỰC CHIẾN
Về lý thuyết, các loại vật tư phụ như keo dán, chỉ may, đinh ốc, sơn… vẫn cấu thành nên sản phẩm. Tuy nhiên trên thực tế, do giá trị nhỏ và cực kỳ khó định mức tiêu hao (VD: may một chiếc áo tốn bao nhiêu mét chỉ?), kế toán thường linh hoạt hạch toán thẳng vào TK 627 để phân bổ chung thay vì cố nhét vào 621. Trọng tâm ở đây là doanh nghiệp phải duy trì tính nhất quán trong phương pháp tính giá thành!
LƯU Ý
Bộ 3 tài khoản 621, 622, 627 được áp dụng cho doanh nghiệp hạch toán theo Thông tư 99 (thay thế cho Thông tư 200 trước đây).
Nếu doanh nghiệp của bạn đang áp dụng Thông tư 133, các chi phí này sẽ không đi qua đầu 6 mà hạch toán thẳng vào TK 154 (Chi tiết theo khoản mục):
– 1541: Chi phí NVL trực tiếp
– 1542: Chi phí nhân công trực tiếp
– 1547: Chi phí sản xuất chung
Rất nhiều kế toán khi nhảy việc giữa hai loại hình doanh nghiệp thường bị “mắc kẹt” ở bước này.
MẸO GHI NHỚ TRONG 10 GIÂY:
621 = Thứ đưa vào sản phẩm.
622 = Người làm ra sản phẩm.
627 = Mọi thứ giúp nhà xưởng vận hành.
Chỉ cần nhớ đúng 3 nguyên tắc này, bạn sẽ phân biệt được hầu hết các chi phí sản xuất trong thực tế. Hãy lưu lại bài viết để tra cứu khi làm việc nhé!
Trên đây là bài viết TÀI KHOẢN 621 – 622 – 627: LIỆU CHI PHÍ SẢN XUẤT NÀO CŨNG GIỐNG NHAU? mà Ketoanhn.org tổng hợp được hi vọng giúp ích được bạn trong công việc.
Nếu có bất kỳ thắc mắc liên quan cần giải đáp bạn vui lòng liên hệ với chúng tôi để được hỗ trợ. Tổng đài hỗ trợ tư vấn miễn phí: 1900 6246
Ketoanhn.org chúc bạn làm tốt công việc
Kết nối với chúng tôi: https://www.facebook.com/ketoanhn.org/
Nếu bạn muốn học thực tế trải nghiệm va vất cùng kế toán trưởng giàu kinh nghiệm cần trên tay bộ chứng từ bao gồm: hóa đơn đỏ, phiếu thu chi, nhập xuất…của doanh nghiệp đang hoạt động có thể lựa chọn một lớp học kế toán thực hành của Trung tâm kế toán Hà Nội là đơn vị được thành lập từ năm 2005 đi đầu trong lĩnh vực đào tạo kế toán thực hành trên chứng từ hóa đơn đỏ hiện có 39 cơ sở học trên toàn quốc, 6 cơ sở học tại Hà Nội. Hàng tháng trung tâm vẫn đào tạo cho hơn 1000 học viên trên toàn quốc.
Chi tiết liên hệ Hotline: 0974 975 029 (Mr Quân)




